
퇴직 후 강의나 자문 일을 하면 강사료에서 3.3%를 떼고 받는 경우가 많습니다. 떼인 세금은 다음 해 5월 종합소득세 신고로 정산되는데, 신고를 하지 않으면 더 낸 세금이 그대로 남아 있게 됩니다. 신고를 놓친 연도가 있어도 기한이 남아 있다면 지금 돌려받을 수 있습니다. 2023년부터 강의를 시작한 64세 아버지를 예로 들어 연도별로 할 일을 짚어 보겠습니다.
이런 상황을 가정했습니다
아래는 설명을 위해 만든 가정 사례입니다. 64세 아버지는 회사를 퇴직한 뒤 2023년부터 여러 기관에서 강의를 하고 강사료를 받았습니다. 강사료는 매번 3.3%를 떼고 들어왔고 다른 소득은 연금 정도입니다.
아버지는 세금을 이미 뗐으니 따로 할 일이 없다고 생각해 2024년과 2025년 5월에 종합소득세 신고를 하지 않았습니다. 2023년 귀속분은 2024년 5월에, 2024년 귀속분은 2025년 5월에 신고했어야 하는 상황입니다.
3.3%는 미리 떼어 둔 세금입니다
국가법령정보센터 소득세법 제129조에 따르면 강의처럼 사업소득에 해당하는 인적용역 대가를 줄 때 지급하는 쪽은 3%를 소득세로 미리 떼어야 합니다. 여기에 지방소득세 0.3%가 더해져 3.3%가 됩니다. 이 돈은 최종 세금이 아니라 미리 낸 세금이라서 다음 해 5월 종합소득세 신고 때 실제 세금과 비교해 정산합니다.
한 해 강사료가 많지 않고 필요경비를 빼고 나면 실제 세금이 미리 뗀 세금보다 적은 경우가 많습니다. 이때 신고를 하면 차액을 환급받지만 신고하지 않으면 환급도 생기지 않습니다. 연금 등 다른 소득이 함께 있으면 합산 결과가 달라지므로 신고 전에 모의계산을 해 보는 것이 좋습니다.
신고를 안 했다면 기한후신고 잘못했다면 경정청구
국가법령정보센터 국세기본법 제45조의3에 따르면 법정신고기한까지 신고하지 않은 사람은 세무서가 세금을 결정해 통지하기 전까지 기한후신고를 할 수 있습니다. 가정 사례처럼 5월 신고를 아예 하지 않은 연도는 기한후신고로 종합소득세를 신고해 환급을 요청하는 방식입니다.
반대로 5월에 신고는 했는데 경비를 빠뜨렸거나 공제를 덜 받았다면 국가법령정보센터 국세기본법 제45조의2에 따른 경정청구를 해야 합니다. 경정청구는 법정신고기한이 지난 뒤 5년 안에 할 수 있습니다. 예를 들어 2021년 귀속 종합소득세의 신고기한은 2022년 5월 31일이므로 그로부터 5년이 되는 2027년 5월 31일 전에 청구해야 합니다.
| 상황 | 해야 할 일 | 기한 |
|---|---|---|
| 5월 신고를 아예 안 함 | 기한후신고로 종합소득세 신고 | 세무서 결정 통지 전까지(환급은 늦지 않게) |
| 신고했지만 경비·공제 누락 | 경정청구 | 법정신고기한 뒤 5년 안 |
| 신고했고 문제 없음 | 따로 할 일 없음 | 해당 없음 |
홈택스에서 확인하고 신고하는 순서
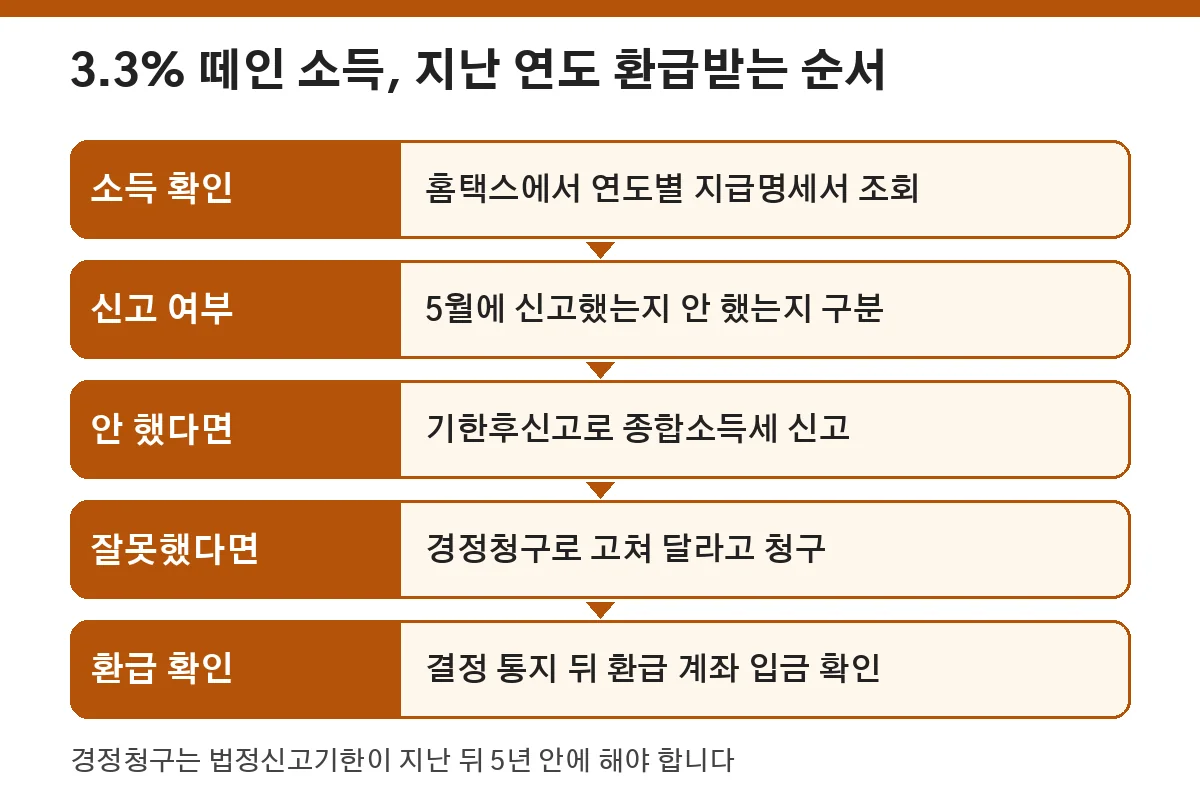
먼저 국세청 홈택스에 로그인해 연도별로 지급명세서 제출 내역을 조회해 봐야 합니다. 강사료를 준 기관이 낸 지급명세서에서 연도별 지급액과 떼인 세금을 확인할 수 있습니다. 강의 장소가 여러 곳이었다면 빠진 곳이 없는지 통장 입금 내역과 맞춰 보는 것이 좋습니다.
신고하지 않은 연도는 홈택스 종합소득세 신고 메뉴에서 해당 귀속연도를 골라 기한후신고를 진행하고 이미 신고한 연도는 같은 메뉴의 경정청구로 고칠 내용을 적어 제출해야 합니다. 환급받을 본인 명의 계좌를 정확히 적어야 하고 혼자 하기 어렵다면 주소지 관할 세무서 민원실에 신분증을 가지고 찾아가 도움을 받는 것을 추천드립니다.
- 연도별 지급명세서 제출 내역을 조회했는지
- 그 해 5월에 신고했는지 안 했는지 구분했는지
- 연금 등 다른 소득이 있는지 확인했는지
- 환급받을 본인 명의 계좌를 적었는지
- 연도별 기한이 남아 있는지 확인했는지
자주 묻는 질문
Q. 3.3%를 뗐으면 신고를 안 해도 됩니까?
A. 소득세법 제129조에 따른 3%는 미리 떼는 세금이라서 다음 해 5월 종합소득세 신고로 정산해야 합니다. 신고하지 않으면 더 낸 세금을 돌려받지 못하므로 연도별 신고 여부를 확인해 봐야 합니다.
Q. 몇 년 전 것까지 돌려받을 수 있습니까?
A. 국세기본법 제45조의2에 따른 경정청구는 법정신고기한이 지난 뒤 5년 안에 해야 합니다. 2026년 11월 기준으로 2021년 귀속분은 2027년 5월 31일 전에 청구해야 하므로 오래된 연도부터 먼저 확인하는 것이 좋습니다.
Q. 신고를 늦게 하면 가산세가 붙지 않습니까?
A. 기한후신고라도 낼 세금이 없고 환급받는 경우라면 가산세 부담이 거의 없습니다. 다만 다른 소득과 합쳐서 오히려 세금을 더 내야 하는 경우에는 가산세가 붙을 수 있으므로 신고 전에 세무서에 확인해 봐야 합니다.
3.3%를 떼고 받은 강사료는 홈택스에서 연도별 지급명세서를 확인하고 신고하지 않은 연도는 기한후신고 잘못 신고한 연도는 경정청구를 제출한 뒤 세무서의 결정 통지를 받고 환급금이 계좌로 들어오면 절차가 끝납니다. 그 뒤에는 올해 강사료도 다음 해 5월에 빠짐없이 신고해야 같은 일이 반복되지 않습니다.
참고한 공식 자료: 국가법령정보센터 소득세법 제129조 / 국가법령정보센터 국세기본법 제45조의2 / 국가법령정보센터 국세기본법 제45조의3 / 국세청 홈택스 (2026년 11월 13일 확인)
'환급·신고' 카테고리의 다른 글
| 부모님 집을 팔았다면 양도소득세 예정신고: 팔고 난 달 말일부터 2개월, 홈택스 신고 순서와 준비 서류 (0) | 2026.11.13 |
|---|---|
| 퇴직금을 받은 뒤 IRP로 옮겼다면 퇴직소득세 환급: 60일 안에 넣었을 때 돌려받는 순서와 원천징수영수증 확인 (0) | 2026.11.13 |
| 60대 가게 정리 홈택스 폐업신고와 마지막 부가세: 폐업한 달 다음 달 25일 기한, 남은 재고와 다음 해 5월 종합소득세 (0) | 2026.11.12 |


