
개인사업자가 가게를 정리하면 폐업신고와 함께 마지막 부가가치세 신고를 해야 합니다. 국세청에 따르면 폐업한 사업자의 부가가치세는 폐업일이 속한 달의 다음 달 25일까지 신고하고 내야 하고 이 기한은 평소 1월·7월 신고와 다릅니다. 10월 말에 분식집을 닫은 60대 사장님의 경우를 예로 폐업신고 방법, 남은 재고 처리, 다음 해 종합소득세까지 한 번에 정리했습니다.
이런 상황을 가정했습니다
아래는 설명을 위해 만든 가정 사례입니다. 63세 사장님은 개인 일반과세자로 동네 분식집을 운영하다가 2026년 10월 31일 토요일을 마지막으로 영업을 끝냈습니다. 10월에는 세무서가 미리 보낸 부가가치세 고지서(예정고지서)대로 세금을 냈습니다.
가게에는 쓰고 남은 식재료 일부와 예전에 부가가치세를 공제받고 산 냉장고가 남아 있습니다. 사장님은 폐업신고를 어디에 해야 하는지, 마지막 부가가치세는 언제까지인지, 내년에 또 할 신고가 있는지 알고 싶습니다.
마지막 부가가치세 신고 기한과 기간
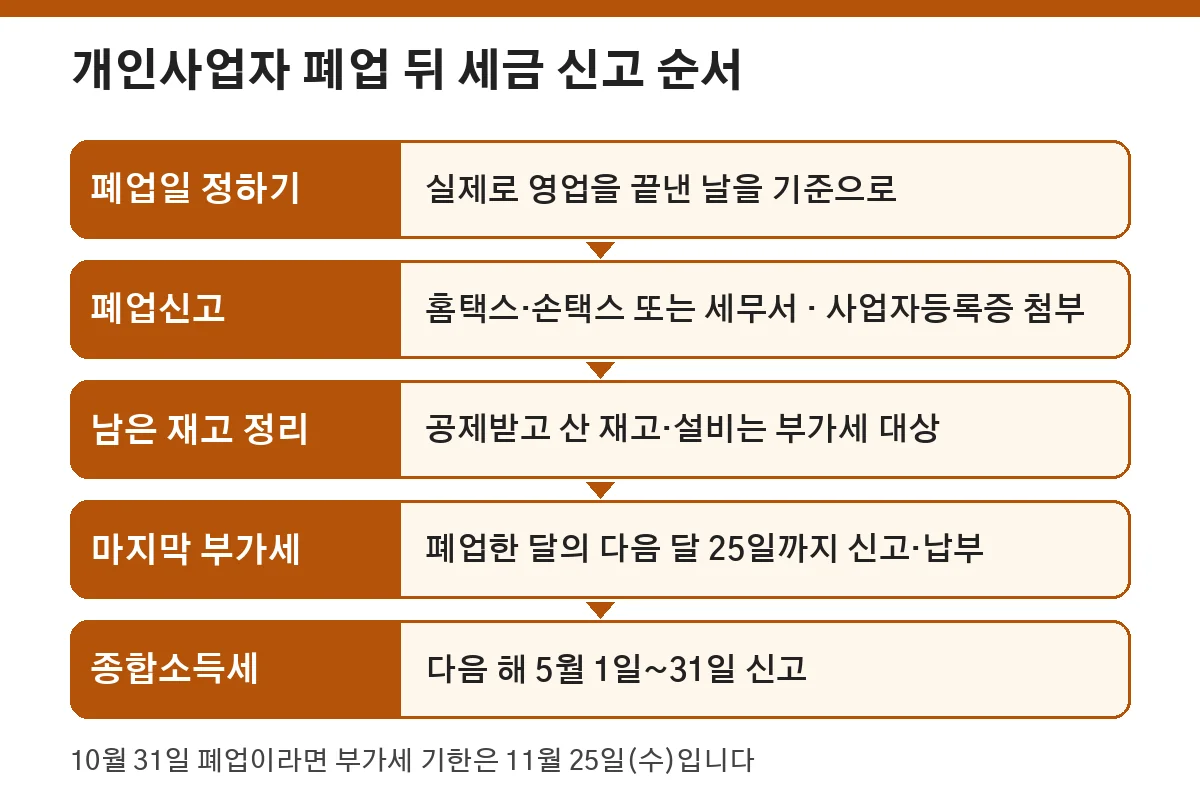
국세청 부가가치세 신고납부기한을 참고하면 폐업자의 과세기간은 폐업일이 속하는 과세기간의 시작일부터 폐업일까지이고 신고·납부 기한은 폐업일이 속하는 달의 다음 달 25일까지입니다. 하반기에 폐업했다면 과세기간은 7월 1일부터 폐업일까지가 됩니다.
| 폐업일(가정) | 마지막 과세기간 | 신고·납부 기한 |
|---|---|---|
| 2026년 10월 31일 | 2026년 7월 1일 ~ 10월 31일 | 2026년 11월 25일(수) |
| 2027년 1월 15일 | 2027년 1월 1일 ~ 1월 15일 | 2027년 2월 25일(목) |
국세청 안내에 따르면 개인 일반사업자가 4월·10월에 미리 고지받아 낸 세액은 다음 확정신고 때 이미 낸 세금으로 빼 줍니다. 가정 사례의 사장님은 10월에 낸 금액을 마지막 신고에서 이미 낸 세금(기납부세액)으로 반영해야 합니다.
기한을 넘기면 신고불성실가산세와 납부지연가산세 등 여러 가산세가 붙을 수 있습니다. 가정 사례라면 2026년 11월 25일까지 신고와 납부를 모두 마쳐야 합니다.
폐업신고 방법: 홈택스, 세무서, 확정신고서
국가법령정보센터 부가가치세법 시행령 제13조는 폐업하면 지체 없이 휴업(폐업)신고서를 세무서에 내고 사업자등록증을 첨부하도록 정합니다. 국세정보통신망으로 내는 것도 포함되므로 홈택스나 손택스로 신고할 수 있습니다.
국세청 손택스 휴업(폐업)신고 화면에서는 신청 구분에서 폐업신고서를 고르고 폐업일자와 사업 양도 여부를 적는 칸이 있습니다. 같은 화면 안내에 따르면 폐업취소나 폐업일자 정정은 관할 세무서를 방문해야 합니다. 폐업일자는 실제로 영업을 끝낸 날로 정확히 적어야 합니다.
| 방법 | 내용 | 참고 |
|---|---|---|
| 홈택스·손택스 | 휴업(폐업)신고 메뉴에서 폐업신고서 작성 | 폐업취소·일자 정정은 세무서 방문 |
| 세무서 방문 | 휴업(폐업)신고서에 사업자등록증 첨부 | 관할이 아닌 세무서도 가능 |
| 부가가치세 확정신고서 | 폐업 연월일과 사유를 적고 사업자등록증 첨부 | 폐업신고서를 낸 것으로 봄 |
| 허가·신고 업종 주무관청 | 주무관청에 휴업(폐업)신고서 제출 가능 | 주무관청이 세무서로 보냄 |
같은 시행령 제13조에 따르면 마지막 부가가치세 확정신고서에 폐업 연월일과 사유를 적고 사업자등록증을 첨부해 내면 폐업신고서를 낸 것으로 봅니다. 음식점처럼 영업 신고가 필요한 업종은 주무관청인 시·군·구에도 폐업 절차가 있으므로 구청 담당 부서에 함께 확인해 봐야 합니다.
남은 재고와 설비도 마지막 신고에 넣어야 하는 경우
국가법령정보센터 부가가치세법 제10조 제6항에 따르면 사업자가 폐업할 때 남아 있는 재화 가운데 사업과 관련해 사들이면서 부가가치세를 공제받은 것 등은 자기에게 공급한 것으로 봅니다. 팔지 않고 남겨 둔 재고나 설비도 마지막 부가가치세 신고에 매출처럼 포함해야 한다는 뜻입니다.
가정 사례라면 공제를 받고 산 냉장고와 남은 식재료가 여기에 해당하는지 따져 봐야 합니다. 남은 재고와 설비를 얼마로 넣어야 하는지는 국세상담센터(126)나 세무서에 계산 방법을 확인해 봐야 합니다. 가게를 통째로 다른 사람에게 넘기는 경우(사업 양도)는 같은 조 제9항에 따라 재화의 공급으로 보지 않는 경우가 있어 계약 내용을 함께 확인해 봐야 합니다.
- 폐업일을 실제 영업 종료일로 정했는지 확인
- 10월에 미리 낸 부가세 금액 확인
- 공제받고 산 재고·설비 목록 정리
- 11월 25일까지 신고와 납부
다음 해 5월 종합소득세까지 마쳐야 끝납니다
가게를 닫아도 그해 소득 신고는 남습니다. 국가법령정보센터 소득세법 제70조에 따르면 해당 과세기간에 종합소득금액이 있는 사람은 다음 연도 5월 1일부터 5월 31일까지 신고해야 합니다. 가정 사례의 사장님은 2026년 1월부터 10월까지 벌어들인 사업소득을 2027년 5월 1일부터 5월 31일(월) 사이에 신고해야 합니다.
폐업 전에 매출·매입 자료와 장부, 직원 급여 자료를 정리해 두면 5월 신고가 수월합니다. 사업용 카드나 계좌를 정리하기 전에 홈택스에서 내려받을 자료가 있는지 먼저 확인해 봐야 합니다.
자주 묻는 질문
Q. 간이과세자도 폐업하면 다음 달 25일까지 신고해야 합니까?
A. 국세청 부가가치세 신고납부기한 안내에 따르면 폐업자의 신고·납부 기한은 폐업일이 속하는 달의 다음 달 25일까지입니다. 간이과세자도 폐업했다면 1월까지 기다리지 말고 이 기한에 맞춰 신고해야 합니다.
Q. 폐업신고를 했다가 다시 영업하게 되면 어떻게 합니까?
A. 국세청 손택스 휴업(폐업)신고 화면에 따르면 폐업취소와 폐업일자 정정은 관할 세무서를 방문해야 합니다. 온라인으로 되돌릴 수 없으므로 폐업일자를 확정한 뒤 신고해야 합니다.
Q. 부가가치세 확정신고만 하면 폐업신고를 따로 안 해도 됩니까?
A. 부가가치세법 시행령 제13조에 따르면 확정신고서에 폐업 연월일과 사유를 적고 사업자등록증을 첨부하면 폐업신고서를 낸 것으로 봅니다. 다만 영업 신고가 필요한 업종은 시·군·구 폐업 절차가 따로 있는지 확인해 봐야 합니다.
가게를 정리했다면 폐업일을 정해 홈택스나 세무서에 폐업신고를 하고 폐업한 달의 다음 달 25일까지 남은 재고를 포함한 마지막 부가가치세를 신고·납부해야 합니다. 부가가치세 납부가 끝나면 사업자등록상 절차는 마무리되지만 다음 해 5월 종합소득세 신고까지 마쳐야 그해 세금 신고가 모두 끝납니다. 그 사이 장부와 증빙은 버리지 말고 5월 신고 때 쓸 수 있게 보관하는 것이 좋습니다.
참고한 공식 자료: 국세청 부가가치세 신고납부기한 / 국가법령정보센터 부가가치세법 시행령 제13조 / 국세청 손택스 휴업(폐업)신고 / 국가법령정보센터 부가가치세법 제10조 / 국가법령정보센터 소득세법 제70조 (2026년 11월 12일 확인)
'환급·신고' 카테고리의 다른 글
| 자녀 결혼자금 1억5천만원 증여: 혼인 증여재산공제 요건과 혼인신고일 기준, 홈택스 신고 순서 (0) | 2026.11.12 |
|---|---|
| 자녀에게 현금 증여 후 증여세 신고: 홈택스 신고 방법과 3개월 기한, 증여재산공제 5천만원 확인 (0) | 2026.11.12 |
| 상속받은 부모님 집 취득세 신고: 사망한 달 말일부터 6개월 기한과 세율, 위택스·구청 신고 서류 (0) | 2026.11.11 |


