
연금이나 임대 소득이 있어 부모님을 부양가족으로 올리지 못했다면 병원비도 공제받을 수 없다고 생각하기 쉽습니다. 국세청 상담 자료를 보면 답은 반대입니다. 의료비 세액공제는 부양가족의 나이·소득 요건을 따지지 않아서, 자녀인 근로자가 직접 낸 부모님 의료비라면 넣을 수 있습니다.
다만 따로 사는 경우, 형제가 이미 부모님을 부양가족으로 넣은 경우, 실손보험금을 받은 경우에는 결과가 달라집니다. 2026년 귀속 연말정산(2027년 1~2월)을 앞두고 세 경우를 국세청 자료 기준으로 나눠 정리했습니다.
나이·소득 요건이 없다는 말의 정확한 뜻
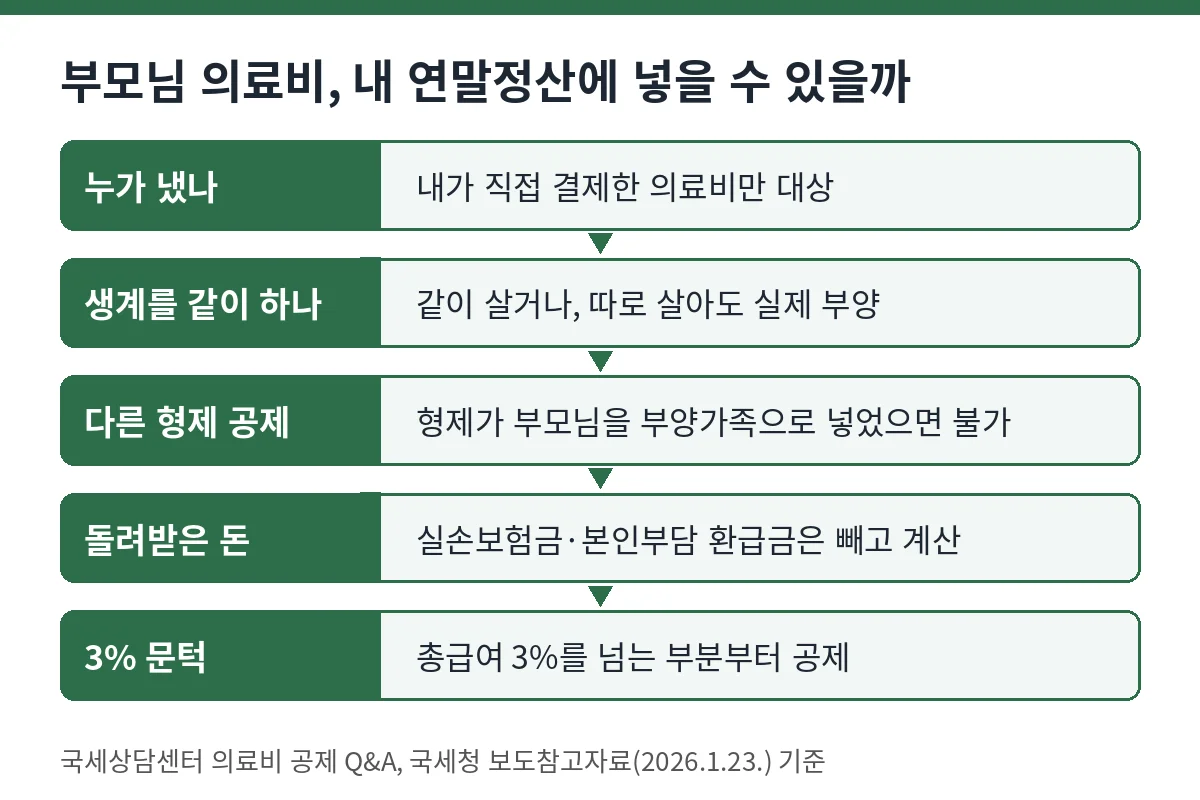
국세상담센터 의료비 공제 자주묻는 Q&A에 따르면 의료비 공제에서 연령 및 소득 제한이 없다는 것은, 나이나 소득금액 요건을 채우지 못해 기본공제(부양가족 공제)를 받지 못하더라도 생계를 같이 하는 부양가족을 위해 근로자가 직접 부담한 의료비는 공제할 수 있다는 의미입니다.
부양가족 공제의 소득 요건은 연 소득금액 100만 원 이하(근로소득만 있으면 총급여 500만 원 이하)이고 부모님은 60세 이상이어야 합니다. 국세청 보도참고자료 자주 하는 연말정산 실수(2026.1.23.)에 이 기준이 정리돼 있습니다. 이 기준을 넘어 부양가족에서 빠진 부모님도 의료비만큼은 따로 따져 볼 수 있습니다.
| 부모님 상황 | 부양가족(기본공제) | 의료비 공제 |
|---|---|---|
| 같이 살고 소득금액 100만 원 초과 | 안 됨 | 자녀가 직접 냈으면 가능 |
| 같이 살고 60세 미만 | 안 됨 | 자녀가 직접 냈으면 가능 |
| 따로 살지만 실제로 생계를 같이 함 | 요건 충족 시 가능 | 자녀가 직접 냈으면 가능 |
| 다른 형제의 부양가족으로 등록됨 | 그 형제만 가능 | 나는 불가 |
실제로 자주 막히는 곳은 마지막 줄입니다. 따로 사는 부모님이라면 조건이 하나 더 붙습니다.
따로 사는 부모님은 실제 부양과 형제 공제 여부를 봐야 합니다
국세상담센터 의료비 공제 자주묻는 Q&A를 참고하면 주거 형편상 따로 살더라도 실제로 생계를 같이 하는 부모님이라면 나이·소득 요건을 채우지 않아도 그 부모님을 위해 지출한 의료비를 공제할 수 있습니다. 단, 부모님이 다른 사람의 기본공제 대상자로 올라 있으면 공제할 수 없습니다.
형과 동생이 모두 같은 아버지를 부양가족으로 넣으면 한 명만 공제된다는 점은 국세청 보도참고자료 자주 하는 연말정산 실수(2026.1.23.)에도 실수 사례로 나옵니다. 의료비도 같은 흐름이어서 부양가족으로 넣은 사람이 그 부모님 의료비까지 함께 넣는 구조로 이해하면 됩니다. 형제끼리 누가 부모님을 올릴지는 부모님 부양가족 등록 조건 글에서 따로 정리했습니다.
돌려받은 돈은 빼고 계산해야 합니다
국세청 보도참고자료 자주 하는 연말정산 실수(2026.1.23.)에 따르면 의료비를 내고 실손 의료보험금을 받았거나 건강보험 본인부담상한제 사후환급금을 받았다면, 돌려받은 금액은 공제 대상 의료비에서 빼야 합니다. 예를 들어 6월에 의료비 100만 원을 내고 7월에 실손보험금 70만 원을 받았다면 공제 대상은 30만 원입니다.
같은 자료에는 연말정산 뒤에 본인부담상한제 환급금이 나와 수정신고를 하는 경우 가산세가 붙지 않는다는 내용도 있습니다. 부모님 실손보험 청구 내역은 연말정산 전에 미리 받아 두는 것이 좋습니다.
국세상담센터 의료비 공제 자주묻는 Q&A에 정리된 기본 구조는 총급여의 3%를 넘는 지출액부터 공제 대상이 되고, 근로기간(휴직기간 포함)에 쓴 의료비만 들어간다는 것입니다. 부모님 의료비만으로는 3%를 넘기 어렵다면 본인과 다른 가족 의료비를 합쳐 계산해 봐야 합니다.
연말정산 전에 챙겨 둘 것
의료비 공제는 근로자가 직접 부담한 돈이어야 하므로, 부모님 카드로 결제한 병원비는 자녀 공제에 넣을 수 없습니다. 국세상담센터 의료비 공제 자주묻는 Q&A에도 근로자가 직접 부담하지 않은 의료비는 세액공제 대상이 아니라고 적혀 있습니다. 결제 수단부터 확인해 봐야 합니다.
- 병원비를 내 카드나 계좌로 결제했는지
- 따로 산다면 실제로 생활비를 보태고 있는지
- 형제가 부모님을 부양가족으로 등록했는지
- 실손보험금·본인부담상한제 환급금 받은 금액
- 부모님 의료비 자료 조회 동의(간소화 자료용)
자주 묻는 질문
Q. 부모님이 국민연금을 받아 소득금액이 100만 원을 넘습니다. 의료비 공제가 됩니까?
A. 국세상담센터 질의응답 자료에 따르면 같이 살거나 실제로 부양하는 부모님이라면 소득 요건을 채우지 못해도 자녀가 직접 낸 의료비는 공제할 수 있습니다.
Q. 형이 부모님을 부양가족으로 올렸는데 병원비는 제가 냈습니다.
A. 부모님이 다른 사람의 기본공제 대상자이면 그 의료비는 내가 공제받을 수 없습니다. 형제끼리 누가 올릴지 먼저 정하는 것이 좋습니다.
Q. 실손보험금은 다음 해에 받았습니다. 어떻게 됩니까?
A. 국세청 자료는 돌려받은 금액을 공제 대상에서 빼도록 하고 있습니다. 받은 시기와 금액을 확인한 뒤 회사 담당자에게 알려야 합니다.
정리하면 자녀가 직접 낸 부모님 의료비를 간소화 자료와 영수증으로 확인해 회사에 제출하고, 원천징수영수증에 의료비 세액공제가 반영되면 이번 공제 절차가 끝납니다. 반영되지 않았다면 5월 종합소득세 신고 기간에 경정청구나 신고로 바로잡는 것을 추천드립니다.
참고한 공식 자료: 국세상담센터 의료비 공제 자주묻는 Q&A, 국세청 보도참고자료 자주 하는 연말정산 실수(2026.1.23.) (2026년 11월 16일 확인)
'연말정산' 카테고리의 다른 글
| 연말정산 따로 사는 부모님 부양가족 등록 조건: 1966년 이전 출생·소득금액 100만 원 기준과 형제 중복 정리 (0) | 2026.11.15 |
|---|---|
| 올해 퇴사하고 재취업하지 않았다면: 퇴사 때 연말정산에서 빠진 공제를 5월 종합소득세 신고로 돌려받는 방법 (0) | 2026.11.14 |
| 고향사랑기부제 연말정산: 12월 31일 전 기부하면 공제액과 영수증 확인 순서 (0) | 2026.11.10 |


